
Nghị quyết 43/2026/QH16: Giảm 30% thuế TNCN, TNDN năm 2026 và 2027
Nghị quyết 43/2026/QH16: Giảm 30% thuế TNCN, TNDN năm 2026 và 2027
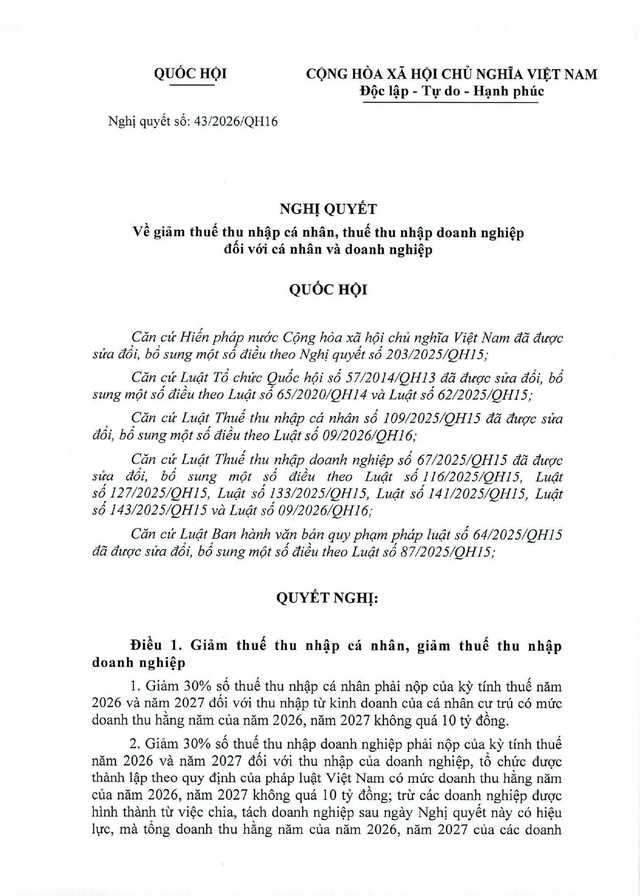
Ngày 24/8/2026, Quốc hội chính thức thông qua Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân, doanh nghiệp đáp ứng điều kiện theo quy định. Theo đó, cá nhân kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng có thể được giảm 30% số thuế phải nộp trong kỳ tính thuế năm 2026 và năm 2027.
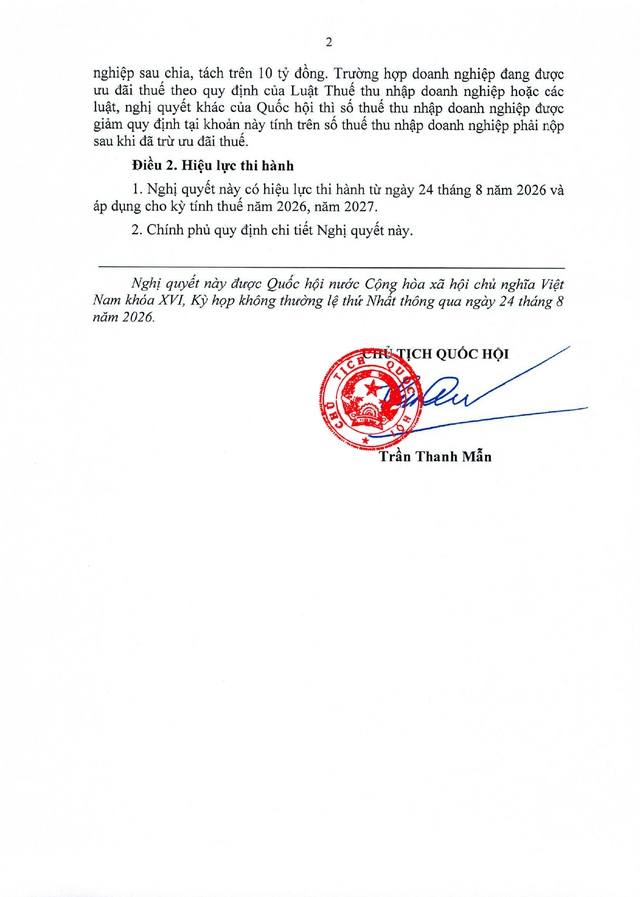
Chính sách tại Nghị quyết 43/2026/QH16 được xem là một trong những giải pháp hỗ trợ cá nhân kinh doanh và doanh nghiệp có quy mô doanh thu không quá 10 tỷ đồng. Nghị quyết có hiệu lực từ ngày 24/8/2026 và áp dụng đối với kỳ tính thuế năm 2026 và năm 2027.
Nghị quyết 43/2026/QH16 quy định gì về giảm thuế?
Theo Nghị quyết 43/2026/QH16, Quốc hội quyết định thực hiện chính sách giảm 30% số thuế thu nhập cá nhân (TNCN) và 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp đối với các đối tượng đáp ứng điều kiện theo quy định.
Chính sách được áp dụng trong kỳ tính thuế năm 2026 và năm 2027, với điều kiện về doanh thu hằng năm của năm tương ứng không quá 10 tỷ đồng.
Cụ thể, Nghị quyết 43/2026/QH16 tập trung vào hai nhóm đối tượng chính:
-
Cá nhân cư trú có thu nhập từ hoạt động kinh doanh và doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp.
-
Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp.
Cần lưu ý, đây là chính sách giảm 30% số thuế phải nộp, không phải giảm 30% doanh thu hoặc giảm 30% thuế suất. Người nộp thuế cần xác định chính xác số thuế phải nộp trước khi áp dụng mức giảm theo Nghị quyết 43/2026/QH16.
Cá nhân kinh doanh được giảm 30% thuế TNCN
Một trong những nội dung đáng chú ý của Nghị quyết 43/2026/QH16 là chính sách giảm thuế TNCN đối với cá nhân cư trú có thu nhập từ hoạt động kinh doanh.
Theo quy định, cá nhân cư trú có thu nhập từ kinh doanh, nếu mức doanh thu hằng năm của năm 2026 hoặc năm 2027 không quá 10 tỷ đồng, được giảm 30% số thuế TNCN phải nộp của kỳ tính thuế tương ứng.
Điều này tạo điều kiện hỗ trợ cho các cá nhân đang trực tiếp hoạt động kinh doanh và có quy mô doanh thu nằm trong ngưỡng được quy định.
Tuy nhiên, không nên hiểu rằng mọi cá nhân kinh doanh đều mặc nhiên được giảm 30% thuế TNCN. Việc áp dụng chính sách cần căn cứ vào doanh thu của từng năm tính thuế, đối tượng áp dụng và các quy định liên quan đến nghĩa vụ thuế.
Do đó, cá nhân kinh doanh nên chủ động kiểm tra doanh thu và số thuế phải nộp của từng kỳ để xác định mình có thuộc phạm vi được hưởng chính sách theo Nghị quyết 43/2026/QH16 hay không.
Doanh nghiệp được giảm 30% thuế TNDN năm 2026 và 2027
Đối với doanh nghiệp, Nghị quyết 43/2026/QH16 quy định giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có doanh thu hằng năm của năm tương ứng không quá 10 tỷ đồng.
Như vậy, doanh nghiệp cần đặc biệt quan tâm đến ngưỡng doanh thu 10 tỷ đồng/năm khi xác định khả năng áp dụng chính sách giảm thuế.
Mức giảm được tính trên số thuế TNDN phải nộp thuộc phạm vi được áp dụng. Chẳng hạn, nếu doanh nghiệp đáp ứng đầy đủ điều kiện và có số thuế TNDN phải nộp là 100 triệu đồng thì mức giảm 30% tương ứng là 30 triệu đồng, số thuế còn phải nộp sau giảm là 70 triệu đồng.
Đây chỉ là ví dụ nhằm minh họa tỷ lệ giảm. Số thuế thực tế của từng doanh nghiệp cần được xác định dựa trên doanh thu, thu nhập chịu thuế, các khoản được trừ, ưu đãi thuế và những quy định thuế có liên quan.
Vì vậy, doanh nghiệp không nên chỉ căn cứ vào doanh thu để tự xác định số thuế được giảm mà cần rà soát đầy đủ hồ sơ và nghĩa vụ thuế của mình theo Nghị quyết 43/2026/QH16.
Doanh nghiệp chia, tách sau ngày 24/8/2026 cần lưu ý
Một nội dung quan trọng trong Nghị quyết 43/2026/QH16 là quy định loại trừ đối với doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực.
Cụ thể, chính sách giảm 30% thuế TNDN không áp dụng đối với doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 trên 10 tỷ đồng.
Quy định này cần được doanh nghiệp đặc biệt lưu ý khi có kế hoạch tổ chức lại hoạt động kinh doanh bằng hình thức chia hoặc tách doanh nghiệp.
Doanh nghiệp không nên chỉ căn cứ vào doanh thu của từng pháp nhân sau khi chia, tách mà cần xem xét tổng doanh thu của các doanh nghiệp sau chia, tách theo điều kiện được quy định.
Nếu đang có kế hoạch chia, tách doanh nghiệp trong giai đoạn 2026–2027, doanh nghiệp nên đánh giá trước các tác động về thuế và pháp lý để hạn chế rủi ro trong quá trình thực hiện.
Doanh nghiệp đang được ưu đãi thuế TNDN tính mức giảm như thế nào?
Nghị quyết 43/2026/QH16 cũng quy định rõ cách xác định số thuế TNDN được giảm đối với doanh nghiệp đang được hưởng ưu đãi thuế.
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội, số thuế TNDN được giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ số thuế TNDN được hưởng ưu đãi.
Có thể hiểu theo trình tự:
Xác định số thuế TNDN phải nộp → trừ phần ưu đãi thuế được hưởng → xác định số thuế còn phải nộp → áp dụng mức giảm 30%.
Ví dụ, doanh nghiệp xác định số thuế TNDN phải nộp trước ưu đãi là 200 triệu đồng. Sau khi áp dụng các ưu đãi thuế theo quy định, số thuế còn phải nộp là 150 triệu đồng.
Nếu doanh nghiệp đáp ứng đầy đủ điều kiện của Nghị quyết 43/2026/QH16, mức giảm 30% được tính trên 150 triệu đồng, tương ứng 45 triệu đồng. Số thuế TNDN còn phải nộp sau khi giảm là 105 triệu đồng.
Như vậy, doanh nghiệp không nên lấy số thuế trước ưu đãi để tiếp tục tính mức giảm 30%. Việc xác định số thuế được giảm cần thực hiện theo đúng trình tự mà Nghị quyết 43/2026/QH16 quy định.
Nghị quyết 43/2026/QH16 áp dụng từ thời điểm nào?
Nghị quyết 43/2026/QH16 được Quốc hội thông qua ngày 24/8/2026 và có hiệu lực thi hành từ chính ngày 24/8/2026.
Đáng chú ý, chính sách giảm thuế được áp dụng đối với kỳ tính thuế năm 2026 và năm 2027.
Việc Nghị quyết có hiệu lực từ ngày 24/8/2026 nhưng áp dụng cho kỳ tính thuế năm 2026 là nội dung mà cá nhân kinh doanh và doanh nghiệp cần quan tâm khi thực hiện kê khai, xác định và quyết toán nghĩa vụ thuế.
Chính phủ có trách nhiệm quy định chi tiết việc thực hiện Nghị quyết 43/2026/QH16. Vì vậy, người nộp thuế cần tiếp tục cập nhật các văn bản hướng dẫn liên quan để áp dụng chính sách chính xác.
Những ai cần quan tâm đến chính sách giảm thuế 30%?
Chính sách tại Nghị quyết 43/2026/QH16 đặc biệt đáng lưu ý đối với các nhóm sau:
-
Cá nhân cư trú có hoạt động kinh doanh.
-
Cá nhân có doanh thu kinh doanh không quá 10 tỷ đồng/năm.
-
Doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam.
-
Doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm.
-
Doanh nghiệp đang được hưởng ưu đãi thuế TNDN.
-
Doanh nghiệp có kế hoạch chia, tách trong giai đoạn năm 2026–2027.
Tuy nhiên, việc được giảm thuế không chỉ phụ thuộc vào một yếu tố duy nhất là doanh thu. Người nộp thuế cần xác định đúng đối tượng, kỳ tính thuế, số thuế phải nộp, tình trạng ưu đãi thuế và các điều kiện liên quan theo Nghị quyết 43/2026/QH16.
Doanh nghiệp cần làm gì để tránh bỏ sót quyền lợi giảm thuế?
Chính sách giảm 30% thuế theo Nghị quyết 43/2026/QH16 có thể giúp doanh nghiệp giảm đáng kể nghĩa vụ thuế nếu đáp ứng đầy đủ điều kiện. Tuy nhiên, doanh nghiệp không nên tự động áp dụng mức giảm chỉ dựa trên thông tin về doanh thu.
Doanh nghiệp nên thực hiện các bước sau:
Kiểm tra doanh thu
Xác định doanh thu của năm 2026 và năm 2027 để đối chiếu với ngưỡng không quá 10 tỷ đồng theo quy định.
Xác định số thuế phải nộp
Tính chính xác số thuế TNDN phải nộp theo quy định trước khi xác định số tiền được giảm.
Kiểm tra ưu đãi thuế
Nếu doanh nghiệp đang được hưởng ưu đãi thuế TNDN, cần xác định số thuế sau khi đã trừ ưu đãi để làm căn cứ tính mức giảm 30%.
Kiểm tra trường hợp chia, tách
Nếu doanh nghiệp có thực hiện chia hoặc tách sau ngày 24/8/2026, cần kiểm tra tổng doanh thu của các doanh nghiệp sau chia, tách để xác định có thuộc trường hợp bị loại trừ hay không.
Theo dõi hướng dẫn thực hiện
Do Nghị quyết 43/2026/QH16 giao Chính phủ quy định chi tiết việc thực hiện, doanh nghiệp và cá nhân kinh doanh cần tiếp tục cập nhật các văn bản hướng dẫn để áp dụng chính sách đúng quy định.
LVB Law hỗ trợ tư vấn thuế và pháp lý doanh nghiệp
Chính sách giảm thuế 30% trong năm 2026 và 2027 tạo cơ hội giảm nghĩa vụ thuế cho nhiều cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng.
Tuy nhiên, để xác định chính xác mình có thuộc diện được giảm thuế hay không, người nộp thuế cần đối chiếu đầy đủ các điều kiện của Nghị quyết 43/2026/QH16 và những quy định thuế có liên quan.
Đặc biệt, doanh nghiệp đang hưởng ưu đãi thuế TNDN hoặc có kế hoạch chia, tách, tổ chức lại doanh nghiệp nên đánh giá trước các tác động về thuế và pháp lý.
LVB Law Firm hỗ trợ tư vấn các vấn đề liên quan đến doanh nghiệp, thuế và kế toán, trong đó có tư vấn hồ sơ, rà soát nghĩa vụ thuế và các vấn đề pháp lý phát sinh trong quá trình hoạt động kinh doanh.
Xem thêm: Luật sư Nguyễn Quốc Việt – LVB Law
Câu hỏi thường gặp về Nghị quyết 43/2026/QH16
Nghị quyết 43/2026/QH16 giảm bao nhiêu phần trăm thuế?
Nghị quyết quy định giảm 30% số thuế TNCN hoặc TNDN phải nộp đối với các đối tượng đáp ứng điều kiện. Đây là mức giảm trên số thuế phải nộp, không phải giảm 30% thuế suất.
Doanh thu bao nhiêu thì được giảm thuế?
Theo Nghị quyết 43/2026/QH16, điều kiện về doanh thu là không quá 10 tỷ đồng trong năm tương ứng 2026 hoặc 2027, cùng với các điều kiện khác theo quy định.
Chính sách giảm thuế áp dụng trong những năm nào?
Chính sách giảm thuế được áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
Doanh nghiệp đang được ưu đãi thuế TNDN có được giảm 30% không?
Doanh nghiệp có thể được áp dụng nếu đáp ứng các điều kiện của Nghị quyết 43/2026/QH16. Trường hợp đang được hưởng ưu đãi thuế TNDN, mức giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ số thuế được hưởng ưu đãi.
Doanh nghiệp chia, tách sau ngày 24/8/2026 có được giảm thuế không?
Doanh nghiệp được hình thành từ việc chia, tách sau ngày Nghị quyết có hiệu lực có thể thuộc trường hợp không được giảm thuế TNDN nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trên 10 tỷ đồng theo quy định.
Kết luận
Nghị quyết 43/2026/QH16 mang đến chính sách giảm 30% số thuế TNCN và TNDN phải nộp cho các đối tượng đáp ứng điều kiện, trong đó đáng chú ý là ngưỡng doanh thu không quá 10 tỷ đồng/năm.
Chính sách được áp dụng cho kỳ tính thuế năm 2026 và năm 2027, có hiệu lực từ ngày 24/8/2026. Cá nhân kinh doanh và doanh nghiệp cần chủ động rà soát doanh thu, số thuế phải nộp, các ưu đãi thuế đang hưởng và những trường hợp chia, tách doanh nghiệp để xác định chính xác quyền lợi.
Việc hiểu và áp dụng đúng Nghị quyết 43/2026/QH16 không chỉ giúp người nộp thuế tận dụng chính sách hỗ trợ mà còn hạn chế sai sót trong quá trình kê khai và quyết toán thuế.
Lưu ý: Nội dung bài viết nhằm cung cấp thông tin pháp luật và được tổng hợp theo Nghị quyết 43/2026/QH16. Trường hợp doanh nghiệp hoặc cá nhân có hồ sơ, tình huống thuế cụ thể nên được rà soát riêng trước khi thực hiện.
Nguồn: Nghị quyết số 43/2026/QH16 của Quốc hội; Cổng Thông tin điện tử Chính phủ; Bộ Tư pháp.